Achat immobilier
Acheter en zone inondable dans le Gard : lire le PPRI avant le compromis
Dans le Gard, la question n’est pas d’éviter les zones inondables : un tiers des communes vivent avec, et des villes entières, de Sommières à Aramon, se sont bâties au bord de l’eau. La question est d’acheter en sachant exactement ce que l’on signe : quel aléa sur la parcelle, quelles règles du plan de prévention, quelles conséquences sur les travaux, l’assurance et la revente. Entre le bien interdit de travaux lourds, celui qui impose un refuge à l’étage et celui que son zonage dévalorise à tort, les écarts sont considérables, et le compromis se joue sur des documents que peu d’acheteurs lisent en entier. Voici comment lire un PPRI gardois, et comment transformer cette lecture en décision d’achat.
Plus de 65 experts certifiésAvis neutre et indépendantIntervention dans toute la France

Achat immobilier
L’essentiel
Avant d’acheter en zone inondable dans le Gard, trois lectures s’imposent : le plan de prévention du risque inondation de la commune, zonage de la parcelle et règlement applicable, interdictions, prescriptions, cotes de plancher ; l’état des risques remis par le vendeur, qui recense aussi les sinistres indemnisés ; et l’histoire réelle du bien, hauteurs d’eau connues, repères de crue, travaux de réduction de vulnérabilité déjà faits. Le prix intègre l’aléa, les surcoûts d’adaptation et l’assurabilité, et l’expertise avant achat vérifie le bâti au regard des crues passées : affouillements, humidités, conformité aux prescriptions.
Acheter au bord de l’eau gardoise : lire le PPRI avant de lire le compromis.
Le document
Le PPRI : la carte et le règlement qui s’imposent au bien
Le plan de prévention du risque inondation croise deux pièces : la carte de zonage, qui classe chaque parcelle selon l’aléa, hauteur et vitesse de l’eau de référence, et le règlement, qui dit zone par zone ce qui s’autorise, s’interdit et se prescrit. Les logiques gardoises se ressemblent : zones d’aléa fort où les constructions nouvelles s’interdisent et l’existant se contraint, zones modérées constructibles sous prescriptions, cotes de plancher, refuges, matériaux, et zones de précaution. Les crues de référence, 2002 pour le Gardon et ses voisins, 1988 à Nîmes, calibrent ces cartes.
Chaque commune riveraine a son PPRI consultable en mairie et en ligne : la première démarche d’achat consiste à superposer la parcelle convoitée au zonage, puis à lire le règlement de sa zone, crayon en main. Dix pages arides qui valent des dizaines de milliers d’euros.
Le bien
Ce que l’aléa change au bien : travaux, usage, valeur
Le zonage s’incarne dans le bien : en aléa fort, les extensions se limitent, les changements de destination s’encadrent, les rez-de-chaussée ne gagnent pas d’habitabilité, et le projet d’agrandissement qui motivait l’achat peut être impossible ; en zone à prescriptions, les travaux s’accompagnent d’obligations, planchers au-dessus de la cote, réseaux surélevés, clapets, matériaux tolérants à l’eau sous la cote. La valeur suit : décote des biens contraints, surcoûts d’adaptation, et, à la revente, des acheteurs de mieux en mieux informés.
L’usage quotidien s’adapte aussi : véhicules et biens sensibles hors des points bas, niveaux refuges accessibles, culture locale de l’alerte, les communes gardoises étant rompues aux vigilances. Acheter en zone inondable, c’est acheter ce mode d’emploi avec les murs : le nier coûte, l’intégrer se gère.
L’historique
Sinistres passés, repères de crue : l’histoire que le vendeur doit dire
Le vendeur doit l’état des risques, qui mentionne le zonage et les sinistres indemnisés au titre des catastrophes naturelles : cette liste se lit ligne à ligne, et se complète par les questions directes, hauteurs d’eau atteintes, fréquence, dégâts et réparations, l’écrit valant mieux que les souvenirs. Le terrain parle aussi : repères de crue sur les façades du quartier, laisses dans les garages, bouches et clapets récents, batardeaux rangés dans l’entrée. Les mémoires locales, 2002 en tête, se vérifient auprès des voisins et des mairies.
La dissimulation d’un passif inondation nourrit les contentieux de vices cachés gardois : notre guide dédié aux sinistres passés sous silence en détaille les recours. À l’achat, la règle est simple : tout ce qui ne se documente pas se présume, et se négocie.
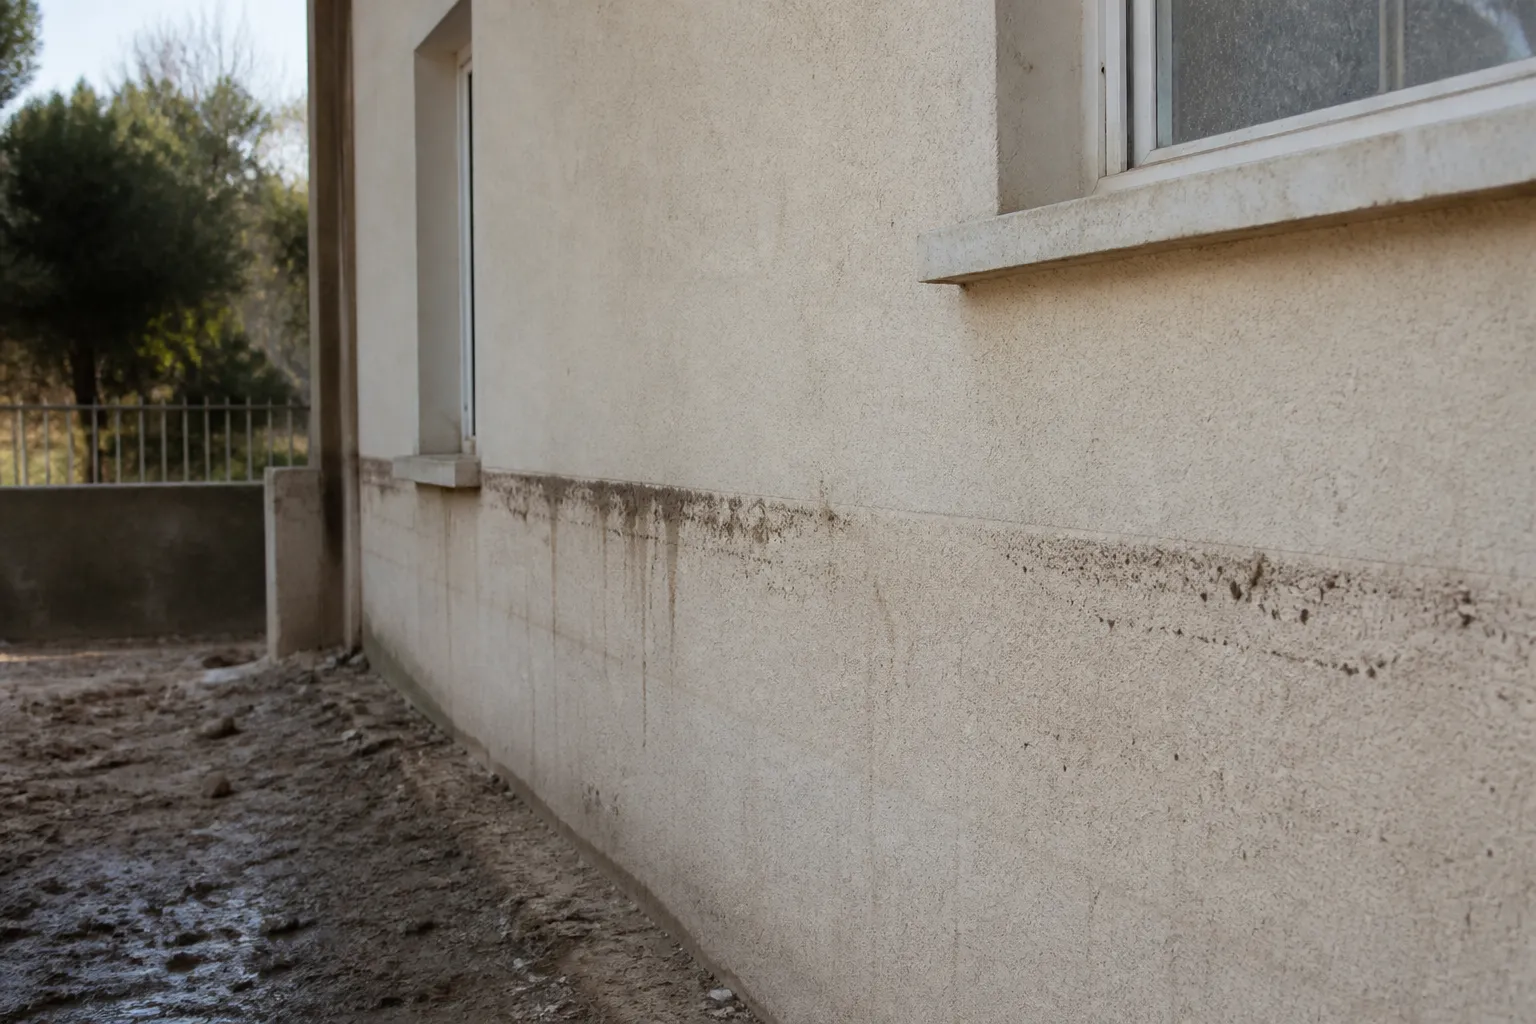
Repère de crue gravé sur une façade gardoise : l’histoire de l’eau fait partie des titres du bien.
Le bâti
Expertiser un bien inondable : ce que les crues ont laissé
Le bâti riverain garde la trace de ses crues : affouillements anciens au pied des fondations, repris ou non, humidités rémanentes dans les murs qui ont trempé, planchers bas et cloisons gondolés remplacés à l’économie, et installations refaites plus ou moins haut. L’expertise avant achat lit ces stigmates : soubassements sondés, humidité mesurée en profondeur, niveaux relevés par rapport aux cotes du PPRI, conformité des prescriptions vérifiée quand des travaux récents y étaient soumis.
Elle évalue aussi la vulnérabilité résiduelle : ce qui serait touché par la crue de référence, ce que coûteraient les adaptations utiles, batardeaux, clapets, surélévations d’équipements, et ce que les référentiels publics de réduction de vulnérabilité recommandent pour ce type de bien. Le rapport chiffre l’achat réel : prix, adaptations, vigilances.
Assurance
S’assurer en zone inondable : ce qui change, ce qui se négocie
Le régime des catastrophes naturelles garantit l’indemnisation des biens assurés, et l’assurance habitation reste accessible en zone inondable : les nuances se logent dans les franchises, modulées en cas de sinistres répétés dans les communes sans plan de prévention approuvé, et dans les conditions de certains contrats, vétusté, exclusions des dépendances. L’acheteur vérifie l’assurabilité réelle et son coût, déclare l’exposition avec précision, et conserve l’historique des sinistres transmis par le vendeur, qui suivra le bien.
Les travaux de réduction de vulnérabilité changent l’équation : subventionnés dans les périmètres des programmes gardois, ils réduisent les dégâts futurs, parfois les franchises, et pèsent favorablement à la revente. L’inondable bien équipé devient un bien assumable : c’est l’horizon d’un achat réussi au bord de l’eau.
Synthèse
Acheter en zone inondable : la grille de décision
La grille : zonage et règlement lus avant l’offre ; projet de vie compatible, extensions comprises ; historique documenté, état des risques et questions écrites ; bâti expertisé, traces de crues et conformités ; adaptations chiffrées, batardeaux aux surélévations ; assurance tarifée en amont ; et prix négocié sur l’ensemble. Dans le Gard, l’eau fait partie des titres de propriété : l’acheter en conscience fait des maisons parfaitement habitables, et des mauvaises affaires évitées.
Notre cabinet accompagne ces achats dans tout le département : bilan avant achat qui lit le bien avec son PPRI, mesure les traces de crues et chiffre les adaptations. Les guides voisins prolongent : les fissures d’après-crue, sécher une maison inondée, acheter près des cadereaux nîmois.
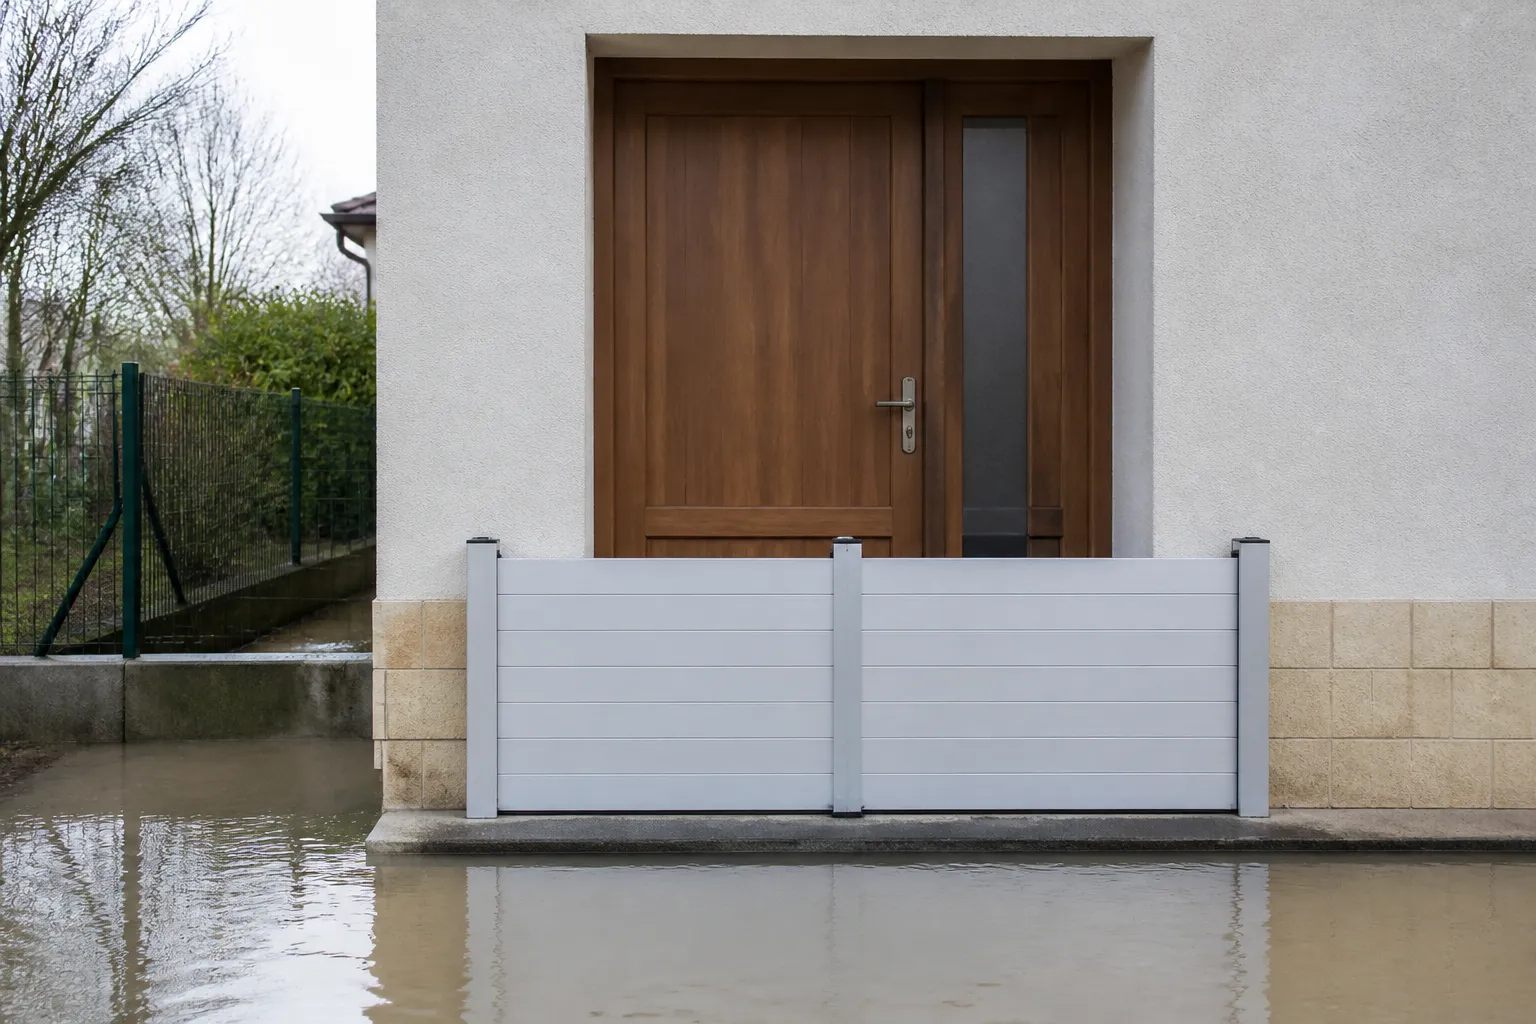
Batardeau dimensionné à la porte d’une maison riveraine : l’adaptation qui change l’équation du risque.
Pour aller plus loin
Articles et expertises liés
Nos prestations et nos guides sur le même sujet.
Questions fréquentes
Questions fréquentes
Où consulter le PPRI d’une commune gardoise ?
En mairie et en ligne : carte de zonage et règlement sont publics. La démarche d’achat superpose la parcelle au zonage puis lit le règlement de la zone : interdictions, prescriptions, cotes de plancher. Dix pages qui pèsent des dizaines de milliers d’euros dans la décision.
Peut-on agrandir une maison en zone inondable ?
Selon la zone : l’aléa fort limite ou interdit extensions et gains d’habitabilité en rez-de-chaussée, les zones à prescriptions les autorisent sous conditions, cotes et matériaux. Le projet d’agrandissement se vérifie au règlement avant l’offre : c’est un motif d’achat qui peut tomber.
Le vendeur doit-il révéler les inondations passées ?
Il doit l’état des risques, qui liste les sinistres indemnisés au titre des catastrophes naturelles, et répondre loyalement aux questions, l’écrit faisant foi. Les dissimulations alimentent les recours en vices cachés : hauteurs d’eau, dégâts et réparations se demandent noir sur blanc.
Une maison inondée en 2002 est-elle à fuir ?
Pas en soi : bien séchée, réparée et adaptée, elle vaut par sa conformité et ses équipements. L’expertise vérifie ce qui reste des crues, humidités, affouillements, réparations à l’économie, et chiffre les adaptations utiles : la décision se prend sur l’état réel, pas sur l’année.
L’assurance est-elle plus chère en zone inondable ?
La garantie catastrophe naturelle s’applique au tarif réglementé, mais les franchises se modulent en cas de sinistres répétés dans les communes sans plan approuvé, et les contrats varient sur les dépendances et conditions. L’assurabilité réelle se tarife avant l’achat.
Quels travaux réduisent vraiment la vulnérabilité ?
Les référentiels publics les hiérarchisent : batardeaux et clapets anti-retour, réseaux et équipements surélevés, matériaux tolérants sous la cote, niveau refuge accessible. Subventionnés dans les programmes gardois, ils réduisent les dégâts futurs et rassurent à la revente.
L’assurance est-elle plus chère ou limitée en zone inondable ?
Le régime catastrophes naturelles garantit l’assurabilité du bâti existant : l’assureur ne peut en principe refuser cette garantie, et la surprime est encadrée. Les points de vigilance sont ailleurs : franchises légales, obligations de réduction de la vulnérabilité après sinistres répétés, et conformité du bien aux prescriptions du plan de prévention, un bien non conforme s’exposant à des réductions d’indemnisation. Le diagnostic avant achat vérifie précisément cette conformité.
Besoin d’un avis d’expert ?
Décrivez nous votre situation : devis en ligne, ou conseil au 0 805 69 09 69 (appel gratuit), du lundi au vendredi de 9h à 19h.
Sources
- Plans de prévention du risque inondation des communes gardoises
- État des risques réglementaire et information des acquéreurs
- Référentiels publics de réduction de la vulnérabilité en zone inondable